Colisão com veículo sem seguro: quais caminhos restam para a vítima
Saiba o que fazer em uma colisão com veículo sem seguro. Conheça os caminhos para indenização por aplicativos, seguros pessoais e DPVAT mesmo sem a apólice do causador.
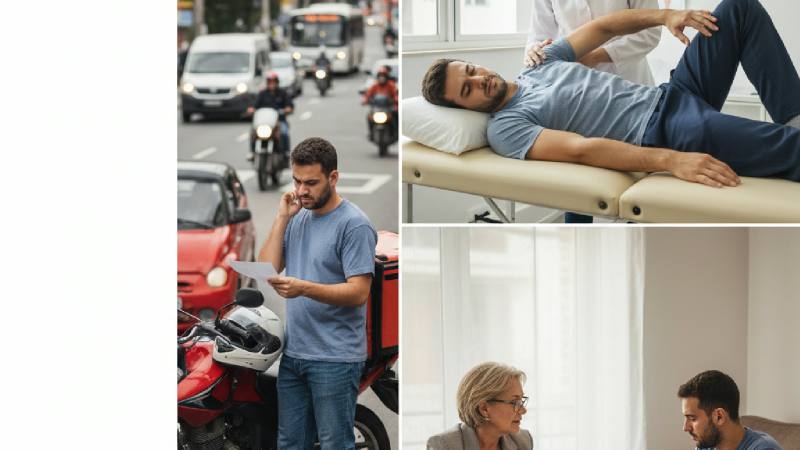
Em uma colisão com veículo sem seguro, a vítima ainda pode ter direito a indenizações através de seus próprios seguros pessoais, coberturas de aplicativos de transporte ou buscando o ressarcimento direto com o causador do acidente. Se você estava trabalhando ou possui apólices individuais, o fato de o outro motorista não ter seguro não anula suas garantias de proteção para invalidez, despesas médicas ou dias parados.
Colisão com veículo sem seguro: por onde começar?
O primeiro passo após uma colisão com veículo sem seguro é garantir a sua segurança e formalizar o ocorrido. Sem uma seguradora do outro lado para facilitar o processo de terceiros, a produção de provas se torna ainda mais crítica. É fundamental entender que a falta de seguro do causador não retira a responsabilidade civil dele sobre os danos causados a você.
Nesse cenário, você deve olhar para as suas próprias proteções. Muitos motociclistas possuem seguros de vida ou acidentes pessoais sem saber que eles podem ser acionados. Além disso, o boletim de ocorrência é o documento que dará base para qualquer tentativa futura de cobrança ou pedido de indenização securitária.
Caminhos para quem sofreu colisão com veículo sem seguro
Se o motorista que bateu em você não tem proteção veicular, os caminhos costumam ser estes:
- Seguros de Aplicativos: Se você estava em rota pelo iFood, Uber ou 99, existe uma cobertura automática para acidentes que pode incluir morte, invalidez e, em alguns casos, auxílio por dias parados.
- Seguros Pessoais: Verifique se você possui seguro de vida, acidentes pessoais ou cartões de crédito que ofereçam auxílio hospitalar.
- DPVAT / SPVAT: Dependendo da data do acidente, as coberturas do seguro obrigatório podem ser solicitadas para despesas médicas e invalidez.
- Acordo Direto: Tentativa de negociação com o condutor ou proprietário do veículo para o pagamento dos danos.
Para quem atua nas ruas, entender o seguro dos aplicativos de entrega é vital, pois ele funciona independentemente de quem foi o culpado ou se o outro carro tinha seguro.
O papel do seguro de acidentes pessoais (APP)
Muitas vezes, ao contratar um seguro para a própria moto, o motociclista inclui a cobertura de APP (Acidentes Pessoais de Passageiros/Condutor). Em uma colisão com veículo sem seguro, essa cláusula pode garantir uma indenização em caso de invalidez permanente ou morte, sem depender da apólice de terceiros do outro motorista.
Documentos fundamentais para garantir seus direitos
Para seguir qualquer um dos caminhos acima, a organização é a sua maior aliada. Sem papéis, não há comprovação. Você precisará reunir:
- Boletim de Ocorrência detalhado.
- Prontuário médico completo do primeiro atendimento.
- Exames de imagem (raio-x, tomografia, ressonância).
- Comprovantes de gastos com farmácia e hospital.
- Prints da tela do aplicativo (se estiver trabalhando no momento).
Você pode conferir a lista completa de documentos para pedir indenização para não esquecer nenhum detalhe importante que possa causar a negativa do seu pedido.
"A ausência de seguro no veículo causador transfere a busca pelo direito para as apólices próprias da vítima ou para a responsabilidade direta do condutor."
E se eu estava trabalhando por aplicativo?
Esta é uma das situações mais comuns atualmente. Se houve uma colisão com veículo sem seguro enquanto você realizava uma entrega ou transporte de passageiro, as plataformas possuem seguros obrigatórios por lei. No caso da 99 Moto, existem coberturas específicas que protegem tanto o piloto quanto o passageiro.
Para facilitar sua organização, preparamos o Lista completa de documentos para pedir indenização, um material gratuito que ajuda você a não perder tempo na hora de acionar a seguradora do app.
Quanto tempo tenho para pedir a indenização?
O prazo para pedir indenizações de seguro (prescrição) costuma ser de 1 ano para o próprio segurado contra a seguradora, contado da data em que se teve ciência da invalidez. Já para o DPVAT, o prazo geralmente é de 3 anos. Em casos de colisão com veículo sem seguro onde se pretende cobrar o culpado judicialmente, o prazo de responsabilidade civil costuma ser de 3 anos. É essencial agir rápido, pois a coleta de provas fica mais difícil com o passar dos meses.
Perguntas frequentes
O motorista não tem seguro, ele é obrigado a pagar?
Sim, por lei, quem causa dano a outrem tem o dever de reparar. Se ele não tem seguro, ele deve responder com o próprio patrimônio (dinheiro, bens), embora a cobrança possa ser mais demorada do que um acionamento de apólice.
Posso usar meu seguro de vida se o culpado não tiver seguro?
Com certeza. O seguro de vida ou de acidentes pessoais pode ser acionado em caso de invalidez decorrente do acidente, independentemente de quem causou a colisão ou da situação do outro veículo.
O que fazer se o culpado fugir do local?
Tente anotar a placa ou buscar câmeras de segurança na região. O registro do boletim de ocorrência com o máximo de informações possíveis é o que permitirá que você tente identificar o proprietário ou use o fundo do seguro obrigatório se houver danos corporais graves.
Seguro de aplicativo cobre o conserto da minha moto?
Geralmente não. A maioria dos seguros de aplicativos (Uber, iFood, 99) cobre apenas danos corporais (morte, invalidez e despesas médicas). O conserto da moto, em uma colisão com veículo sem seguro, costuma ficar a cargo do proprietário ou do causador.
Conclusão
Enfrentar as consequências de um acidente já é difícil, e a notícia de uma colisão com veículo sem seguro traz uma camada extra de preocupação. No entanto, lembre-se que existem saídas através de seguros que você já paga ou que as plataformas de trabalho oferecem. A Bati Minha Moto é uma assessoria em seguros que ajuda você a entender esses caminhos técnicos e burocráticos (não somos advogados). Descubra quais indenizações cabem ao seu caso e não deixe seus direitos passarem em branco.
Quer saber quanto você pode receber?
Enviamos sua situação para um especialista em seguros. Ele verifica quais coberturas existem no seu caso , seguro do causador, seguro do aplicativo ou seguro de vida, e explica o passo a passo. Análise gratuita.
Entenda os termos do seguro
- Apólice, O contrato do seguro, com coberturas, limites e exclusões.
- Terceiro, Quem não é o segurado nem a seguradora, geralmente a vítima.
- Danos corporais, Lesões físicas da vítima e seus efeitos.
- DIT (diária por incapacidade temporária), Pagamento por dia em que você ficou sem poder trabalhar.