Perícia da seguradora: como se preparar e o que esperar
Saiba como se preparar para a perícia da seguradora após acidente de moto. Veja documentos necessários, o que o médico avalia e como garantir seus direitos de forma simples.
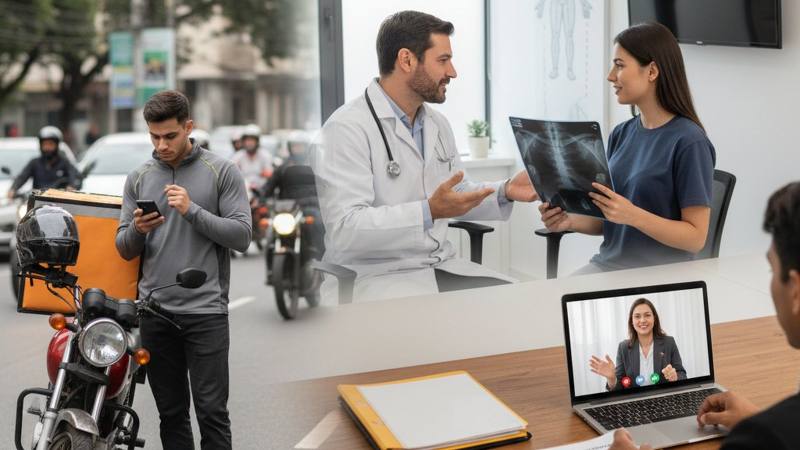
Para se preparar para a perícia da seguradora, você deve reunir toda a documentação médica original, exames de imagem e relatórios que descrevam as limitações físicas causadas pelo acidente. O que esperar desse momento é um exame realizado por um médico indicado pela companhia de seguros para avaliar se existe uma sequela definitiva ou a necessidade de afastamento temporário, conforme previsto na apólice.
Como funciona a perícia da seguradora após um acidente de moto?
A perícia médica é o procedimento onde um profissional da saúde, contratado pela seguradora, analisa o estado clínico do motociclista ou passageiro. O objetivo principal é verificar se a lesão informada no processo de sinistro realmente existe e qual a extensão dela (se é uma invalidez total, parcial ou apenas um afastamento temporário).
Diferente de uma consulta comum, o perito não irá tratar você, mas sim colher evidências para o relatório que definirá o pagamento da indenização. Este passo é comum em seguros de acidentes pessoais de aplicativos, seguros de vida individuais ou coletivos e no seguro de terceiros (RCF-V).
O que levar no dia da perícia da seguradora?
A organização dos documentos é o fator que mais ajuda a evitar atrasos ou negativas. Você deve levar:
- RG, CPF e CNH (se for o condutor).
- Boletim de Ocorrência (B.O.) completo.
- Prontuário de atendimento da emergência (hospital ou pronto-socorro).
- Exames de imagem (raio-x, ressonância, tomografia) com os respectivos laudos.
- Receitas de medicamentos e encaminhamentos para fisioterapia.
- Um relatório médico detalhado e atualizado.
É fundamental entender o que o médico assistente deve escrever. Por isso, recomendamos a leitura sobre o relatório médico e o que precisa constar para comprovar a sequela, garantindo que as informações técnicas estejam corretas para o perito analisar.
O que esperar durante a avaliação médica?
Muitos motociclistas ficam nervosos, mas a perícia costuma ser rápida. O médico fará perguntas sobre como o acidente aconteceu, quais partes do corpo foram atingidas e quais são as suas limitações atuais (se consegue dobrar o joelho, levantar o braço ou se perdeu força na mão, por exemplo).
"A perícia não é um interrogatório policial, mas uma conferência técnica entre os documentos apresentados e a realidade física do segurado."
Se você sofreu um acidente na 99 Moto ou iFood, o perito avaliará se a lesão se enquadra nas coberturas oferecidas pela plataforma. Saiba mais sobre o que fazer passo a passo para se proteger em acidentes na 99 Moto.
Dicas essenciais para o motociclista na hora da perícia
- Seja pontual: Chegar com antecedência evita o cancelamento do agendamento, o que pode atrasar o processo em semanas.
- Diga a verdade: Não tente aumentar os sintomas, mas também não esconda as dores. Relate exatamente o que sente no dia a dia.
- Leve exames novos: Se você fez uma cirurgia recente ou novos exames, leve-os. Eles provam a evolução (ou piora) do quadro.
- Entenda sua apólice: Saiba se você está pedindo Invalidez Permanente (IPA) ou Diária por Incapacidade Temporária (DIT).
Para quem trabalha com entregas e precisa comprovar o tempo longe da moto, é importante entender como funciona o pedido de dias parados (DIT) e como comprovar o afastamento após acidente de moto.
Como o resultado da perícia da seguradora influencia o pagamento?
Após a perícia, o médico envia um laudo para a seguradora. Se a perícia confirmar a invalidez, a seguradora calcula o valor com base na tabela da SUSEP (Superintendência de Seguros Privados). O valor pode variar conforme o percentual da perda funcional de cada membro ou órgão.
Para ter o passo a passo em mãos, baixe grátis o material Manual da Indenização por Acidente de Moto: Protegendo seus Direitos Securitários.
Lembre-se que as regras mudaram recentemente. É importante estar ciente de como a nova norma da SUSEP para seguro de pessoas afeta a indenização do motociclista.
Perguntas Frequentes
O perito da seguradora pode negar o meu pedido?
Sim, o médico pode concluir que não há sequela definitiva ou que a lesão não tem relação direta com o acidente relatado. Nesses casos, a seguradora costuma enviar uma carta de negativa fundamentada no laudo pericial.
Quanto tempo demora para sair o resultado após a perícia?
Geralmente, a seguradora tem até 30 dias para dar uma resposta final sobre o processo após a entrega de todos os documentos, incluindo o laudo da perícia. Esse prazo pode ser suspenso caso novos documentos sejam solicitados.
Posso levar um acompanhante ou meu próprio médico?
Você tem o direito de ser acompanhado, mas o perito da seguradora é quem conduz o exame. Em casos complexos, algumas pessoas contratam um assistente técnico médico, mas para a maioria dos casos de acidentes de moto, a documentação sólida é o mais importante.
O que fazer se eu não concordar com o resultado da perícia?
Caso o laudo aponte um percentual menor do que o real ou negue o direito, é possível contestar administrativamente apresentando novos laudos médicos. Se o problema persistir, o segurado pode buscar auxílio especializado para reavaliar o caso.
Conclusão
A perícia da seguradora é uma etapa técnica fundamental para garantir seus direitos. Estar preparado com a documentação correta e saber o que relatar ao médico faz toda a diferença para que o processo ocorra sem problemas. A Bati Minha Moto é uma assessoria especializada que ajuda motociclistas e entregadores a organizarem toda essa burocracia para buscar o que é justo.
Quer entender melhor o seu direito? Descubra quais indenizações cabem ao seu caso entrando em contato com nosso time de especialistas.
Quer saber quanto você pode receber?
Enviamos sua situação para um especialista em seguros. Ele verifica quais coberturas existem no seu caso , seguro do causador, seguro do aplicativo ou seguro de vida, e explica o passo a passo. Análise gratuita.
Entenda os termos do seguro
- Apólice, O contrato do seguro, com coberturas, limites e exclusões.
- Sinistro, O acontecimento coberto pelo seguro, no nosso caso, o acidente.
- Terceiro, Quem não é o segurado nem a seguradora, geralmente a vítima.
- DIT (diária por incapacidade temporária), Pagamento por dia em que você ficou sem poder trabalhar.