Por que a falta de dados sobre acidentes com entregadores prejudica seu pedido de indenização?
A falta de dados oficiais sobre acidentes com entregadores dificulta o acesso a indenizações. Saiba como provar seu acidente e quais seguros (RCF-V, App, DIT) você pode acionar.
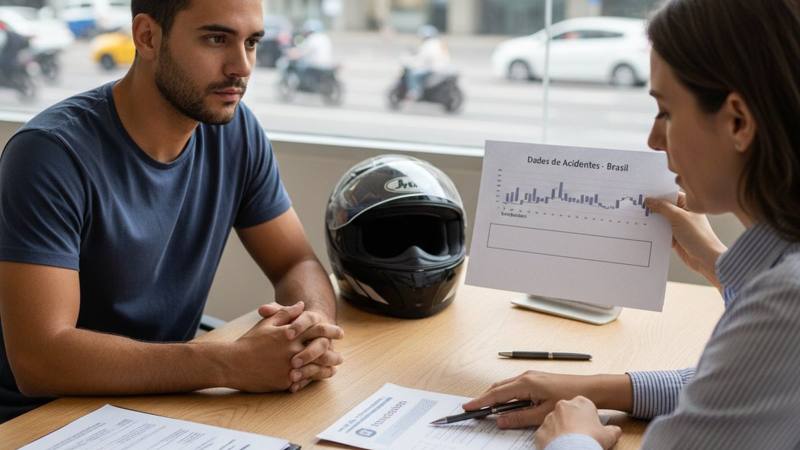
A rotina de quem trabalha sobre duas rodas é marcada pela agilidade e pelo compromisso com o tempo. No entanto, por trás de cada entrega, existe um risco silencioso que muitas vezes é ignorado até que o pior aconteça. Um levantamento recente trouxe à tona uma realidade que nós, da Bati Minha Moto, acompanhamos diariamente: a enorme dificuldade de registrar e provar acidentes de trabalho no universo dos aplicativos de entrega e transporte.
Essa "invisibilidade" estatística não é apenas um detalhe burocrático ou um número para o governo. Na prática, a falta de dados estruturados e a omissão de informações no momento do socorro refletem diretamente na dificuldade que o motociclista encontra para acessar as indenizações a que tem direito. Quando o sistema não reconhece que você estava trabalhando, a seguradora ganha um argumento para dificultar o pagamento da apólice.
O problema da invisibilidade e o impacto no seu bolso
De acordo com especialistas e dados da segurança pública, quando ocorre uma queda ou colisão, o registro médico ou o boletim de ocorrência muitas vezes classifica o ocorrido apenas como "acidente de trânsito". Não se especifica se o condutor estava logado em uma plataforma como iFood, Uber Eats, Rappi ou Zé Delivery. Para o entregador, essa falta de clareza é um obstáculo gigantesco.
Se você se acidentou, é fundamental ter meios de provar que estava em rota ou aguardando um pedido. Isso porque saber o que o seguro dos aplicativos de entrega cobre quando o entregador se acidenta é o primeiro passo para garantir que você não arque sozinho com os custos de hospital, conserto da moto e, principalmente, com o tempo que ficará sem gerar renda.
Abaixo, detalhamos como essa falta de dados prejudica o seu processo e quais seguros podem estar disponíveis para você, mesmo que você ainda não saiba.
Tipos de seguros e coberturas disponíveis para o entregador
Muitos motociclistas acreditam que, se o acidente não foi grave o suficiente para uma aposentadoria, não há nada a receber. Isso é um erro comum. Existem diversas camadas de proteção que podem ser acionadas simultaneamente:
| Tipo de Seguro | Quem Paga / Onde está? | O que cobre geralmente |
|---|---|---|
| Seguro do Aplicativo | Contratado pela plataforma (iFood, Rappi, etc.) | Morte acidental, Invalidez total ou parcial e, às vezes, despesas médicas. |
| RCF-V (Terceiros) | Seguro do carro que bateu em você (se ele for o culpado) | Danos materiais na sua moto e danos corporais (lesões físicas). |
| Seguro de Vida / Acidentes Pessoais | Contratado por você, pelo banco ou sindicato | Indenizações por sequelas permanentes e internação hospitalar. |
| DIT (Dias Parados) | Seguro particular ou de associações | Pagamento de diárias enquanto você está incapacitado de trabalhar. |
A importância da prova no momento do acidente
Para acionar qualquer uma dessas coberturas, o nexo causal — ou seja, a prova de que a lesão aconteceu por causa daquele acidente específico durante o trabalho — é essencial. Se o prontuário médico diz apenas "queda de moto" e você não tem o print da tela do pedido, a seguradora do aplicativo pode alegar que você estava em um momento de lazer, negando a cobertura.
Invalidez Permanente e o cálculo da indenização
Um dos pontos mais sensíveis da falta de dados é a avaliação das sequelas. Muitas vezes, o motociclista volta a trabalhar sentindo dor ou com movimentos limitados, sem saber que aquela "limitação" é considerada uma invalidez permanente parcial. Uma fratura no punho que não consolida 100% ou uma perda de mobilidade no tornozelo geram direito a uma indenização proporcional.
Entender como a seguradora calcula o percentual de invalidez permanente parcial é vital. O valor não é aleatório; ele segue uma tabela da SUSEP que define quanto cada parte do corpo vale em relação ao capital segurado da apólice. Sem dados claros do acidente e um laudo médico bem estruturado, o perito da seguradora pode avaliar sua lesão por baixo, reduzindo drasticamente o valor do seu pagamento.
DIT: O suporte para os "Dias Parados"
Para quem é autônomo, parar de rodar significa parar de ganhar. A Diária por Incapacidade Temporária (DIT) é o seguro que salva as contas da casa nesse período. No entanto, a comprovação exige rigor. É necessário apresentar o atestado médico com o tempo de afastamento e provar que aquela lesão impede o exercício da sua profissão de entregador.
Você pode conferir mais detalhes sobre como organizar essa prova em nosso artigo sobre como comprovar o afastamento depois do acidente de moto. Sem os registros corretos no hospital e na plataforma, conseguir essa liberação se torna uma batalha burocrática exaustiva.
Para ter o passo a passo em mãos, baixe grátis o material Manual da Indenização por Acidente de Moto: Protegendo seus Direitos Securitários.
O impacto para as famílias em casos de fatalidade
Infelizmente, a vulnerabilidade mencionada nas notícias também atinge quem fica. Em casos de óbito, a família muitas vezes desconhece a existência de apólices ativas. Como o entregador muitas vezes trabalha com vários aplicativos, pode haver mais de uma cobertura de morte acidental disponível.
Além disso, se o acidente foi causado por outro veículo, a família pode buscar a cobertura de Danos Corporais do seguro desse terceiro. A falta de um Boletim de Ocorrência detalhado, que identifique o culpado e as circunstâncias do trabalho, dificulta que os herdeiros acessem esses recursos em um momento de tanta dor.
"A invisibilidade do trabalhador de aplicativo no sistema de dados nacional é o primeiro muro que a família precisa derrubar para garantir o que é seu por direito." — Equipe Bati Minha Moto.
Erros comuns que prejudicam sua indenização
- Não tirar print da tela: O aplicativo pode encerrar sua sessão ou bloquear seu acesso após o acidente. Sem o print da rota ou do pedido aceito, a prova some.
- Omitir informações no hospital: Por medo de problemas com a moto ou habilitação, muitos dizem que "caíram sozinhos" ou que "não estavam trabalhando". Isso anula o seguro do app.
- Aceitar acordos baixos de terceiros: Se alguém bateu em você, não aceite apenas o conserto da moto. Suas lesões físicas e o tempo parado também devem ser indenizados pelo seguro RCF-V do culpado.
- Ignorar pequenas sequelas: Achar que "a dor vai passar" e não documentar a limitação física com exames e laudos.
Checklist: O que fazer imediatamente após o acidente
- Segurança em primeiro lugar: Saia da via se possível e aguarde o socorro médico.
- Prints de segurança: Tire print da tela do aplicativo com o pedido ativo, número da entrega e mapa.
- Registre a cena: Fotos da posição dos veículos, da placa do outro carro e das condições da pista.
- Boletim de Ocorrência: Mesmo que a polícia não vá ao local, faça o B.O. online ou na delegacia, detalhando que você estava em serviço.
- Prontuário Médico: Ao ser atendido, exija que conste no prontuário o relato fiel do acidente. Guarde todos os exames, receitas e notas fiscais de farmácia.
- Identificação de Testemunhas: Se alguém viu o acidente, peça o nome e o telefone.
Perguntas Frequentes sobre Acidentes e Indenizações
O seguro do aplicativo cobre se eu estiver apenas 'logado' mas sem pedido?
Na maioria das plataformas, a cobertura principal de acidentes pessoais só vale a partir do momento que você aceita o pedido até a finalização da entrega. Algumas oferecem proteção no trajeto de volta, mas é raro. Por isso, estar com o pedido ativo no print é a prova de ouro.
Fui culpado pelo acidente, ainda tenho direito a algo?
Sim. Os seguros de Acidentes Pessoais (APP) dos aplicativos e os seguros de vida particulares independem de quem foi a culpa. Eles cobrem o evento (invalidez ou morte). Você só perde o direito se estiver cometendo um crime ou sob efeito de álcool/drogas.
Quanto tempo tenho para pedir a indenização?
Geralmente, o prazo prescricional para seguros é de 1 ano a contar da ciência da invalidez (quando o médico diz que a lesão consolidou e ficou a sequela). Para seguros de terceiros, o prazo pode ser maior, mas o ideal é buscar ajuda assim que sair do hospital.
O que é o RCF-V que vocês mencionam?
É o Seguro de Responsabilidade Civil Facultativo de Veículos. Se um carro bateu em você e ele tem seguro, a apólice dele tem uma verba para "Danos Corporais a Terceiros". Esse valor serve para indenizar suas lesões e lucros cessantes (dias parados).
Como a Bati Minha Moto pode ajudar você
Sabemos que lidar com seguradoras, peritos e pilhas de documentos enquanto você tenta se recuperar de uma fratura é um peso insuportável. A Bati Minha Moto atua como uma assessoria especializada, analisando o seu caso para identificar todas as apólices que podem ser acionadas.
Não somos advogados e não entramos com processos judiciais demorados. Nosso foco é a via administrativa: organizar sua documentação, laudos e provas para que a seguradora cumpra o contrato que já existe. Se você sofreu um acidente e quer saber por onde começar, o primeiro passo é verificar se você se enquadra nos critérios de recebimento. Acesse nosso guia: Bati minha moto: tenho direito a indenização? e tire suas dúvidas com nossa equipe.
Sugestão de Material Rico: "Manual de Sobrevivência Financeira do Motoboy: Como documentar seu acidente para garantir todas as indenizações possíveis" (Guia em PDF com modelos de declarações, lista de documentos por tipo de seguro e passo a passo para prints de aplicativos).
Fonte consultada: G1 - Economia e Trabalho
Material complementar gratuito
Baixe o guia prático deste artigo e tenha em mãos o passo a passo para não perder nenhuma cobertura.
Quer saber quanto você pode receber?
Enviamos sua situação para um especialista em seguros. Ele verifica quais coberturas existem no seu caso , seguro do causador, seguro do aplicativo ou seguro de vida, e explica o passo a passo. Análise gratuita.
Entenda os termos do seguro
- Apólice, O contrato do seguro, com coberturas, limites e exclusões.
- Capital segurado, Valor máximo contratado para cada cobertura.
- Terceiro, Quem não é o segurado nem a seguradora, geralmente a vítima.
- Danos corporais, Lesões físicas da vítima e seus efeitos.